Bereken de kostprijs van je gerechten stap voor stap, inclusief waste, opslag en foodcostpercentage
In een eerder artikel hebben we uitgelegd wat kostprijsberekening is en hoe je het aanpakt. In dit artikel gaan we een stap verder.
Aan de hand van een concreet rekenvoorbeeld laten we zien hoe je de kostprijs van een gerecht berekent, inclusief waste en een opslag voor overige keukenkosten. Onderaan vind je bovendien een gratis Excel-template waarmee je de kostprijs van je eigen gerechten kunt berekenen.
Verder lezen: Kostprijs berekenen in de horeca: zo doe je het goed
Waarom een correcte kostprijsberekening zo belangrijk is
Veel horecaondernemers weten ongeveer wat hun gerechten kosten, maar hebben niet altijd een actuele berekening per gerecht.
Inkoopprijzen veranderen, porties worden aangepast en waste wordt niet altijd meegenomen. Daardoor kan de werkelijke kostprijs hoger liggen dan de kostprijs waarmee bij het bepalen van de verkoopprijs is gerekend.
Een goede kostprijsberekening geeft je inzicht in:
> de ingrediëntenkosten per gerecht;
> het effect van waste op de werkelijke kosten;
> de ruimte tussen kostprijs en verkoopprijs;
> de foodcost per gerecht;
> gerechten waarop mogelijk te weinig marge wordt gemaakt.
Daarbij is het belangrijk om onderscheid te maken tussen de kostprijs van het gerecht en de totale kosten van je onderneming. Personeel, huisvesting, afschrijvingen en andere bedrijfskosten moeten uiteindelijk ook uit de brutomarge worden betaald.
Het rekenvoorbeeld: biefstuk met groenten
We nemen als voorbeeld een biefstuk met groenten.
De ingrediënten
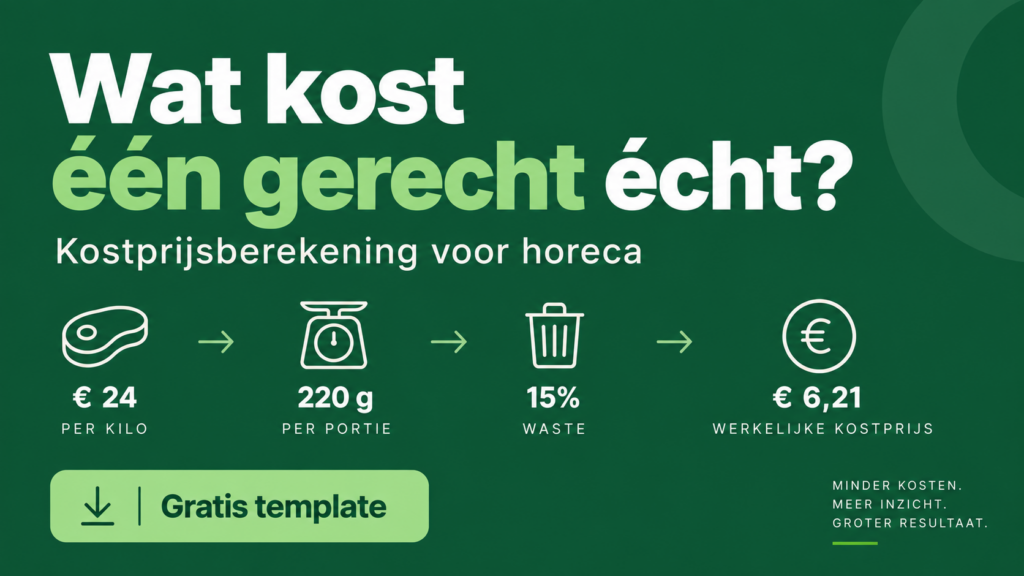
> Runderbiefstuk: 220 gram, inkoopprijs €24,00 per kilo, 15% waste
> Aardappelen: 200 gram, inkoopprijs €0,80 per kilo, 10% waste
> Sperziebonen: 100 gram, inkoopprijs €2,50 per kilo, 5% waste
> Boter: 20 gram, inkoopprijs €8,00 per kilo, geen waste
> Saus: 50 ml, inkoopprijs €6,00 per liter, geen waste
> Olijfolie: 10 ml, inkoopprijs €8,00 per liter, geen waste
> Kruiden: 5 gram, inkoopprijs €15,00 per kilo, geen waste
Wat bedoelen we met waste?
Met waste bedoelen we in dit voorbeeld het verlies tussen de bruto ingekochte hoeveelheid en de netto bruikbare hoeveelheid. Denk aan schillen, schoonmaken, trimmen of portioneren. Het werkelijke wastepercentage verschilt per product en is afhankelijk van de vorm waarin je het product inkoopt.
Stap 1: Kostprijs per ingrediënt berekenen
In dit voorbeeld gaan we uit van de netto hoeveelheid die je per portie nodig hebt. Bij ingrediënten met waste rekenen we daarom terug hoeveel product je bruto moet inkopen om die hoeveelheid over te houden.
Voor de biefstuk gaan we ervan uit dat deze in de keuken uit een groter stuk vlees wordt geportioneerd en daarbij 15% snij- en trimverlies ontstaat. Koop je kant-en-klaar geportioneerde biefstuk in, dan kan dit verlies veel lager zijn of helemaal niet van toepassing zijn.
De formule is:
Netto hoeveelheid × inkoopprijs ÷ (1 − waste percentage)
Voor de biefstuk wordt dat:
0,220 × €24,00 ÷ (1 − 0,15) = €6,21
De overige ingrediënten:
> Runderbiefstuk: €6,21
> Aardappelen: €0,18
> Sperziebonen: €0,26
> Boter: €0,16
> Saus: €0,30
> Olijfolie: €0,08
> Kruiden: €0,08
Totale ingrediëntenkosten: €7,27 per portie
Stap 2: opslag voor overige keukenkosten
Naast de ingrediënten kunnen er andere kosten zijn die direct samenhangen met het produceren van een gerecht, zoals energie, verbruiksmaterialen, kleine verliezen of verpakking.
Voor dit vereenvoudigde rekenvoorbeeld hanteren we een opslag van 8%.
Dit is uitsluitend een rekenvoorbeeld en geen standaard- of adviespercentage. Welke kosten je in de kostprijs wilt meenemen en hoe je deze toerekent, verschilt per horecabedrijf en concept.
De berekening wordt:
€7,27 × 8% = €0,58
Stap 3: kostprijs inclusief opslag
De ingrediëntenkosten bedragen €7,27. Inclusief de opslag van €0,58 komen we in dit voorbeeld uit op:
€7,27 + €0,58 = €7,85 per portie
Deze €7,85 is de berekende kostprijs volgens de uitgangspunten van dit voorbeeld. Het is niet de volledige bedrijfseconomische kostprijs: algemene kosten zoals personeel, huur, afschrijvingen en administratie zijn hierin niet volledig meegenomen.
Stap 4: foodcost en verkoopprijs berekenen
Voor het berekenen van de foodcost kijken we naar de ingrediëntenkosten van het gerecht. Deze bedragen in dit voorbeeld €7,27.
Bij een verkoopprijs van €28,00 bedraagt de foodcost:
€7,27 ÷ €28,00 × 100 = 26,0%
Stel dat je een foodcostpercentage van 30% als uitgangspunt hanteert. Dan kun je op basis van de ingrediëntenkosten de bijbehorende verkoopprijs als volgt berekenen:
€7,27 ÷ 0,30 = €24,23
De eerder berekende €7,85 bestaat uit de ingrediëntenkosten plus de opslag van 8% voor overige directe keukenkosten. Bij een verkoopprijs van €28,00 bedragen deze bredere berekende gerechtkosten:
€7,85 ÷ €28,00 × 100 = 28,0% van de verkoopprijs.
Dit percentage is niet hetzelfde als de foodcost. De resterende ruimte is bovendien niet automatisch winst. Daaruit moeten onder andere personeelskosten, huisvesting en andere bedrijfskosten worden betaald.
Verder lezen: Verkoopprijs berekenen in de horeca: zo bepaal je de juiste prijs
Waar gaat het in de praktijk mis?
Waste wordt vergeten
Een veelgemaakte fout is het niet meenemen van waste. In dit voorbeeld gaan we uit van 220 gram netto biefstuk per portie. Zonder waste kost dat €5,28. Met 15% waste komen de werkelijke kosten van de benodigde hoeveelheid uit op €6,21 per portie. Dat scheelt €0,93 per gerecht. Bij honderd verkochte porties per week is dat bijna €4.850 per jaar aan kosten die je anders niet in je calculatie meeneemt.
Inkoopprijzen worden niet bijgehouden
Als de prijs van runderbiefstuk stijgt van €24,00 naar €27,00 per kilo, maar de kostprijsberekening niet wordt bijgewerkt, klopt je foodcost niet meer. De ingrediëntenkosten van het gerecht stijgen, terwijl je calculatie nog met de oude inkoopprijs rekent. Daardoor kan je werkelijke marge ongemerkt teruglopen.
Overige kosten worden niet meegenomen
Naast ingrediënten kunnen bijvoorbeeld energie, verpakking en kleine verliezen onderdeel zijn van je calculatie. In dit rekenvoorbeeld gebruiken we hiervoor een opslag van 8%. Dit is geen standaardpercentage. Welke kosten je meeneemt en hoe je deze toerekent, verschilt per horecabedrijf.
Porties veranderen
Ook een correcte calculatie verliest zijn waarde als er in de keuken structureel grotere porties worden geserveerd dan in de receptuur staat. Zorg daarom dat receptuur, portionering en kostprijsberekening op elkaar aansluiten.
Wanneer moet je de kostprijsberekening herzien?
Een kostprijsberekening is geen eenmalige actie.
Controleer je calculaties in ieder geval wanneer:
> belangrijke inkoopprijzen veranderen;
> je met seizoensproducten werkt waarvan de prijzen sterk fluctueren;
> een receptuur of portionering verandert;
> je een nieuwe menukaart introduceert;
> je overstapt naar andere producten of leveranciers.
Daarnaast is het verstandig om je calculaties periodiek te controleren, ook wanneer er op het eerste gezicht weinig is veranderd.
Hoe vaak dat nodig is, hangt af van je assortiment en de mate waarin je inkoopprijzen bewegen. Voor producten met sterk fluctuerende prijzen kan één jaarlijkse controle te weinig zijn.
Conclusie
Een goede kostprijsberekening geeft inzicht in wat een gerecht daadwerkelijk aan ingrediënten en meegenomen opslag kost.
Daarbij maken details verschil. Waste, veranderende inkoopprijzen en afwijkende porties kunnen ervoor zorgen dat de werkelijke kostprijs hoger ligt dan de kostprijs waarmee je rekent.
Maar de kostprijs van een gerecht is slechts één onderdeel van het financiële plaatje. Uiteindelijk moeten vanuit de marge ook personeel, huisvesting en andere bedrijfskosten worden betaald.
Wie zijn kostprijzen actueel houdt, kan daarom veel gerichter sturen op foodcost, verkoopprijs en marge.
Begin met één gerecht. Bereken de kostprijs opnieuw met actuele inkoopprijzen en werkelijke hoeveelheden. En kijk vervolgens of de huidige verkoopprijs nog aansluit bij de marge die je wilt realiseren.
Veelgestelde vragen
Hoe gebruik ik het gratis Excel template voor kostprijsberekening?
Download het template via het formulier onderaan dit artikel.
Open het bestand in Excel en vul in tabblad 2 de ingrediënten, hoeveelheden en actuele inkoopprijzen van een gerecht in. Het template berekent vervolgens automatisch de kostprijs per portie, de ingestelde opslag en de verkoopprijs op basis van het gekozen foodcostpercentage.
Noteer daarna de kostprijs en gebruik tabblad 3 om meerdere gerechten naast elkaar te vergelijken.
Wat is het verschil tussen kostprijs en foodcost?
De kostprijs geeft aan wat een gerecht volgens je calculatie kost. Afhankelijk van de manier waarop je calculeert, kun je naast ingrediënten ook andere directe kosten meenemen.
Foodcost kijkt specifiek naar de ingrediëntenkosten als percentage van de verkoopprijs.
In ons voorbeeld:
Ingrediëntenkosten: €7,27
Verkoopprijs: €28,00
De foodcost bedraagt dan:
€7,27 ÷ €28,00 × 100 = 26,0%
Een foodcost van 26% betekent niet dat de overige 74% winst is. Daaruit moeten ook personeelskosten, huisvesting en andere bedrijfskosten worden betaald.
Lees meer in ons artikel over foodcost berekenen in de horeca.
Download het gratis Excel-template
Bereken de kostprijs van je gerechten met dit gratis template. Vul je naam en e-mailadres in.
Na het versturen wordt het Excel-bestand direct gedownload.
Jurrien Koelewijn is inkoopadviseur voor horeca, catering en maaltijdproducenten. Via Spectofood helpt hij ondernemers structureel grip te krijgen op hun inkoop en marge.